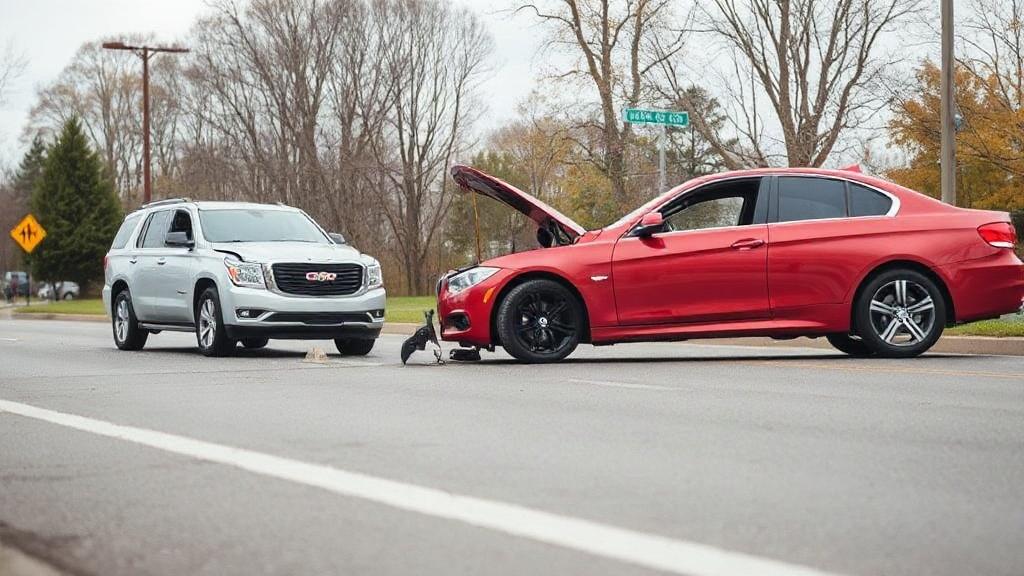
После ДТП самый частый вопрос звучит очень просто: сколько заплатит страховая по ОСАГО и покроет ли этого ремонта? В 2026 году ответ по-прежнему зависит не только от лимита, но и от того, что именно пострадало, как оформлена авария и какие документы собраны. На практике одна и та же полиса может дать и вполне достаточную компенсацию, и выплату, которой не хватит даже на половину ремонта.
Разобраться в теме полезно заранее, еще до аварии. Тогда проще понимать, когда оформить ОСАГО онлайн, как проверить полис, от чего зависит размер возмещения и что делать, если страховщик предлагает сумму ниже реальных расходов. Ниже разберем все по шагам без лишней теории, но с теми нюансами, которые действительно важны водителю.
Что считается максимальной выплатой по ОСАГО
Максимальная выплата по ОСАГО при ДТП в 2026 году определяется законом и видом ущерба. Это не произвольная сумма, которую страховая может назначить по своему усмотрению, а установленный лимит ответственности по обязательной автогражданке. Если ущерб укладывается в лимит, страховая возмещает его в пределах этого ограничения. Если нет, разницу обычно взыскивают с виновника ДТП.
Важно понимать, что лимит один для каждого страхового случая, но распределяется он по-разному в зависимости от того, пострадало имущество или люди. Именно поэтому разговор о «максималке» всегда начинается с вопроса: что именно повреждено в аварии и есть ли пострадавшие.
Основные лимиты по ОСАГО
Для имущественного вреда лимит по ОСАГО составляет до 400 000 рублей на одного потерпевшего. Сюда относятся ремонт автомобиля, повреждение мотоцикла, заборов, столбов, дорожных знаков и другого чужого имущества, если оно пострадало в ДТП по вине застрахованного водителя.
Если в аварии есть вред жизни или здоровью, действует отдельный лимит. Он выше, потому что включает лечение, реабилитацию, утраченный заработок, а в тяжелых случаях и другие предусмотренные законом расходы. Именно здесь сумма выплаты может быть существенно больше, чем при обычной железной аварии, но порядок расчетов намного сложнее.
Для удобства я бы советовал держать в голове простую логику: стоимость ОСАГО на полис влияет на ваши расходы заранее, а лимит выплаты уже определяет, на какую защиту можно рассчитывать после ДТП. Это разные вещи, и путать их не стоит.
| Что пострадало | Ориентир по выплате | Что обычно покрывается |
|---|---|---|
| Имущество | До 400 000 рублей | Ремонт автомобиля, поврежденное имущество потерпевшего |
| Жизнь и здоровье | До установленного законом лимита | Лечение, утраченный заработок, иные подтвержденные расходы |
От чего зависит сумма выплаты после аварии
На бумаге лимит выглядит просто, но в реальности итоговая сумма почти всегда зависит от деталей. Страховая не платит «на глаз». Она опирается на акт осмотра, калькуляцию ремонта, фотографии, результаты экспертизы и документы о ДТП. Если машина новая и повреждения затронули дорогие элементы, 400 000 рублей могут закончиться очень быстро. Если же авария легкая, даже небольшой выплаты хватит на восстановление.
На расчет влияет и способ урегулирования. Иногда потерпевший получает деньги, а иногда ремонт организует страховая или сервис, если это предусмотрено правилами и ситуацией. Важны также возраст автомобиля, характер повреждений, наличие скрытых дефектов и корректность оформления происшествия.
Ремонт по ОСАГО и денежная выплата
Чаще всего водители ждут именно деньги, но не всегда это лучший вариант. При ремонте есть шанс восстановить машину на СТО, которое работает со страховой, а при денежной выплате можно столкнуться с тем, что рассчитанная сумма окажется ниже рыночных цен. Это особенно заметно, если нужны оригинальные детали или сложные кузовные работы.
Если вам важна оперативность, заранее полезно понимать, как работают предложения разных страховщиков и какие условия они дают по оформлению полиса. Сравнить варианты и выбрать подходящий формат можно на странице сравнения ОСАГО, где видно не только цену, но и практические нюансы оформления.
Что именно входит в выплату по ОСАГО
По имущественному ущербу страховая учитывает не абстрактный «внешний вид», а стоимость восстановления поврежденного транспорта или имущества. Обычно это детали, работы, покраска, разборка-сборка, а также запасные части. Но итог может отличаться от суммы, которую назвал официальный дилер или независимый сервис.
Если в аварии пострадали люди, в расчет входят другие статьи. Это расходы на лечение, лекарства, диагностику, реабилитацию, проезд к месту лечения, потерю дохода при подтвержденной нетрудоспособности. В случае смерти потерпевшего действуют отдельные правила и выплаты, связанные с иждивенцами и расходами на погребение.
Почему не всегда платят столько, сколько стоит ремонт в сервисе
Разница возникает из-за методики оценки. Страховая может использовать собственную экспертизу, а не тот счет, который выставил автосервис. Кроме того, для расчета берутся нормативы, цены на запчасти и работы, действующие в рамках методики, а не всегда именно те суммы, которые водителю предложили на рынке в этот день.
Из-за этого и появляются споры. Автовладелец видит реальный счет на ремонт, а страховая предлагает меньше. В таких ситуациях полезно не соглашаться на первое предложение автоматически, а проверить расчет, сохранить все документы и при необходимости провести независимую экспертизу.
Когда лимита ОСАГО может не хватить
Чаще всего лимита не хватает при серьезном ударе, когда пострадали несколько дорогих элементов: фары, бампер, капот, крыло, радиаторы, подушки безопасности, электроника. Если автомобиль премиальный, даже умеренное ДТП может быстро выйти за предел 400 000 рублей. Аналогичная ситуация бывает при массовой аварии с несколькими потерпевшими.
Еще один типичный сценарий связан с вредом здоровью. Расходы на лечение и утраченный заработок иногда складываются в сумму, которая намного выше, чем кажется в первые дни после аварии. Поэтому, если есть пострадавшие, лучше не ограничиваться поверхностной оценкой ущерба.
Что происходит с суммой сверх лимита
Все, что не покрывает ОСАГО, обычно может быть взыскано с виновника аварии напрямую. Это уже не страховая история, а гражданско-правовой спор. Потерпевший вправе требовать разницу между фактическим ущербом и страховой выплатой, если есть подтверждающие документы и основания для взыскания.
На практике именно поэтому важны фотографии с места ДТП, схема, протокол, справки, чеки и акты осмотра. Чем лучше собрана доказательная база, тем проще отстоять реальный размер ущерба, а не ту сумму, которую предложили в первом расчете.
Как получить выплату без лишних задержек
Первое правило простое: не тянуть с уведомлением страховой. После аварии нужно действовать по процедуре, которую требует закон и договор ОСАГО. Чем быстрее зафиксировано ДТП, тем меньше шансов потерять важные детали и тем легче потом подтвердить обстоятельства случившегося.
Дальше важно собрать пакет документов. Обычно это извещение о ДТП, постановление или определение, документы на автомобиль, реквизиты для перечисления выплаты, фото с места аварии и заявление в страховую. Если есть разногласия по обстоятельствам аварии, порядок оформления становится еще важнее.
Пошаговый сценарий для водителя
Сначала обеспечьте безопасность на месте ДТП и зафиксируйте повреждения. Потом вызовите ГИБДД или оформите европротокол, если он допустим по ситуации. После этого передайте документы страховщику и дождитесь осмотра автомобиля или назначения экспертизы.
Если нужна быстрая проверка полиса перед поездкой или после покупки машины, удобно заранее воспользоваться сервисом, где можно не только посмотреть условия, но и быстро оформить полис. Для этого подойдут и онлайн-оформление ОСАГО, и обычная проверка предложений по рынку, если хотите выбрать страховщика без спешки.
Европротокол: когда он помогает, а когда лучше не рисковать
Европротокол экономит время, но подходит не для любой аварии. Он работает, если в ДТП участвуют только два автомобиля, нет пострадавших, у водителей нет серьезных разногласий по обстоятельствам и соблюдены условия оформления. Для многих это удобный способ, особенно если нужно быстро убрать машины с дороги и не тратить часы на ожидание инспектора.
Но у европротокола есть слабое место: ошибка в оформлении может обернуться спором со страховой. Неверно заполненное извещение, отсутствие четких фото или неточные сведения о повреждениях способны осложнить получение полной выплаты. Поэтому при сомнениях лучше не торопиться и трезво оценить ситуацию.
Как не потерять деньги из-за ошибок в оформлении
Самая частая ошибка — думать, что достаточно просто подписать бумаги и уехать. На деле надо зафиксировать положение машин, следы торможения, номера, дорожную обстановку и сами повреждения. Если фото сделаны спустя время и без деталей, спорить потом будет тяжелее.
Еще одна проблема — поспешный отказ от осмотра или согласие на выплату без проверки расчета. Когда страховая предлагает сумму, которая заметно меньше ожидаемой, не стоит принимать ее только из-за желания быстрее закрыть вопрос. Иногда проверка показывает, что итог можно увеличить вполне законно.
Как понять, что выплата занижена
Занижение часто видно не сразу. Водитель получает деньги и только потом понимает, что на них не хватает даже на обычный ремонт. Первый тревожный сигнал — когда стоимость деталей в расчете заметно ниже среднерыночной, а список повреждений выглядит неполным. Второй сигнал — если в калькуляции не учтены скрытые дефекты, которые выявляются только после разборки.
Чтобы не гадать, полезно сравнить расчет страховщика с независимой оценкой. Это особенно важно после серьезного удара, когда ремонт сложный и дорогой. Если разница существенная, можно подавать претензию и дальше действовать по установленной процедуре.
Что делать, если страховая предлагает мало
Сначала запросите письменный расчет. Потом проверьте, какие повреждения учтены, какие коэффициенты применены и нет ли ошибок в описании автомобиля или обстоятельств ДТП. Если есть сомнения, закажите независимую экспертизу и направьте претензию страховщику вместе с ее результатами.
В ряде случаев спор решается без суда. Страховая пересматривает сумму, если доводы и документы действительно убедительны. Но если добровольно вопрос не закрывается, остается судебный порядок. Здесь уже особенно важны документы, сроки и грамотная оценка ущерба.
Частые вопросы о максимальной выплате по ОСАГО
Можно ли получить больше лимита по ОСАГО?
По самому ОСАГО нет. Лимит установлен законом, и страховая не обязана платить сверх него. Но если ущерб оказался выше, потерпевший может требовать разницу с виновника ДТП. Это уже отдельный путь, не связанный с прямой страховой выплатой.
Если в аварии несколько пострадавших, лимит делится между ними?
Да, если речь идет об одном и том же виде ущерба и общая сумма требований превышает лимит. В таких ситуациях страховая распределяет выплаты по правилам возмещения, а общий объем ответственности остается ограниченным. Поэтому при массовом ДТП особенно важно быстро зафиксировать свои повреждения и заявление.
Влияет ли на выплату то, где куплен полис?
Сам лимит не меняется, но на удобство урегулирования и скорость оформления влияет многое: качество сервиса, доступность онлайн-кабинета, работа с документами, понятность статуса полиса. Поэтому при покупке имеет смысл не только смотреть на цену, но и проверять сам страховой продукт. Для этого удобно заранее сравнить варианты и убедиться в подлинности полиса через сервис ОСАГО на Zaceni.
На что обращать внимание при покупке полиса заранее
Хороший полис ОСАГО нужен не формально, а чтобы в момент аварии не пришлось спорить с системой и искать документы в спешке. Перед покупкой стоит проверить, как быстро оформляется полис, насколько удобна проверка данных и есть ли понятный доступ к электронному документу. Это мелочи только до первого ДТП.
Если покупать полис в последний момент, легко ошибиться в номере машины, VIN или данных водителя. Потом такие ошибки могут затянуть урегулирование. Поэтому разумнее сразу проверить информацию и выбрать вариант, где оформление идет без лишней путаницы.
Практический смысл сравнения предложений
Разные страховые компании могут предлагать схожие базовые условия, но различаться по сервису, скорости обработки заявлений и удобству дистанционного взаимодействия. Когда человек сравнивает предложения заранее, у него меньше шансов купить полис вслепую и потом выяснять, как получить документы или проверить статус.
По сути, грамотная покупка ОСАГО помогает не только сэкономить на старте, но и упростить жизнь после аварии. Именно поэтому сравнение полисов и проверка данных до поездки полезнее, чем выглядит на первый взгляд.
Коротко о главном для водителя
Максимальная выплата по ОСАГО при ДТП в 2026 году зависит от вида ущерба, но базовый ориентир для имущества остается до 400 000 рублей на одного потерпевшего. Если авария затронула здоровье, расчет идет по отдельным правилам и может включать лечение и другие подтвержденные расходы. В реальной жизни итоговая сумма почти всегда упирается в качество оформления ДТП, документы и правильность расчета.
Поэтому после аварии важны не только эмоции, но и последовательность действий. Зафиксировать место, собрать доказательства, подать документы, проверить расчет и не соглашаться на заниженную сумму без разбора. А если полис еще только предстоит купить, лучше заранее выбрать понятный и надежный вариант, чтобы в день ДТП не тратить время на лишние вопросы.